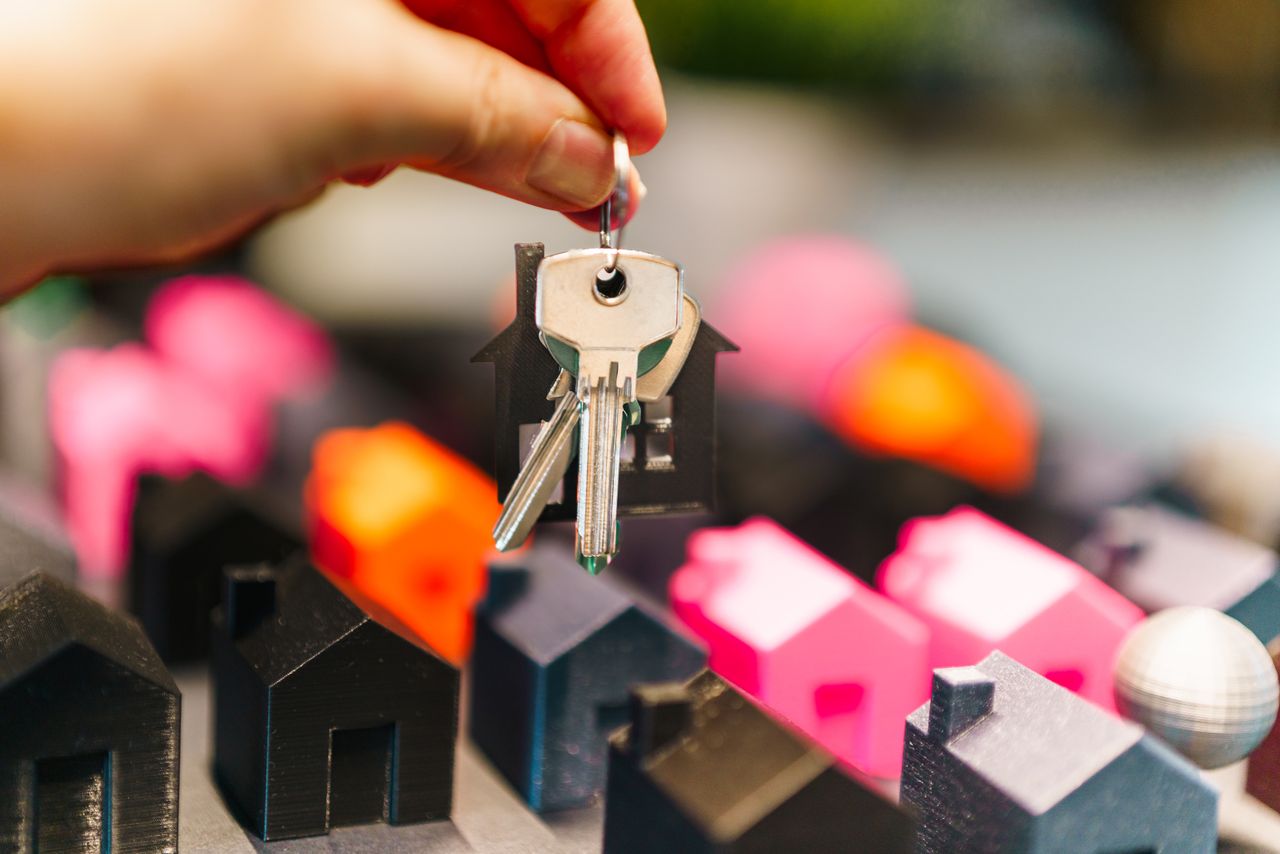
Je eerste huis kopen voelt als een grote stap, en dat is het ook. Toch begint het voor veel mensen heel klein: met een inspiratie-bord vol lichte keukens, een badkamer met groene tegels of die ene vensterbank waar je al jaren van droomt. Die dromen zijn een prima startpunt. Met de juiste voorbereiding maak je er een plan van, zodat je straks niet alleen verliefd wordt op een woning, maar ook met een gerust gevoel de sleutel in ontvangst neemt.
Begin bij je woonwensen
Voordat je eindeloos door woningsites gaat scrollen, is het handig om te weten wat je echt belangrijk vindt. Wil je een tuin of is een balkon genoeg? Hoeveel slaapkamers heb je over vijf jaar nodig? En hoe ver wil je maximaal van je werk wonen? Wie graag visueel werkt, kan een eigen moodboard samenstellen met de sfeer, de materialen en de ruimtes waar je naar op zoek bent. Zo zie je in één oogopslag welke woningen bij je passen en welke je gerust kunt overslaan.
Weet wat je kunt lenen
Een van de eerste praktische stappen is je hypotheek berekenen. Hoeveel je mag lenen hangt vooral af van je inkomen, je vaste lasten en eventuele schulden zoals een studielening. Het voelt misschien als een saaie klus, maar het voorkomt veel teleurstelling. Je bezichtigt alleen woningen die binnen je bereik liggen en je kunt sneller schakelen als je droomhuis ineens online komt.
Kijk daarbij niet alleen naar het maximale bedrag. Wat je kunt lenen is niet altijd hetzelfde als wat je prettig vindt om elke maand te betalen. Houd ruimte over voor boodschappen, vakanties en onverwachte uitgaven.
Houd de rente in de gaten
De hoogte van de hypotheekrente bepaalt voor een groot deel wat je maandelijks kwijt bent. Een klein verschil in rente lijkt weinig, maar over dertig jaar loopt dat flink op. Vergelijk daarom de actuele rentestanden en denk na over hoe lang je de rente wilt vastzetten. Een lange rentevaste periode geeft zekerheid, een kortere periode is soms voordeliger maar brengt meer onzekerheid mee.
Vergeet de bijkomende kosten niet
Naast de koopsom komen er nog kosten bij die je meestal uit eigen zak betaalt. Denk aan de notaris, de taxatie, het advies en eventueel overdrachtsbelasting. Ben je jonger dan 35 en koop je je eerste woning, dan kun je onder voorwaarden een vrijstelling van die belasting krijgen. Reken daarnaast op kosten voor de verhuizing en kleine klussen. Met een paar slimme gewoontes, zoals de tips uit dit artikel over geld besparen als jong gezin, bouw je stap voor stap een buffer op.
Bezichtig met een kritische blik
Tijdens een bezichtiging laat je je snel meeslepen door mooi licht en een gezellige inrichting. Kijk daarom bewust verder dan de styling. Hoe oud zijn het dak en de cv-ketel? Zijn de kozijnen in goede staat? En ruik je ergens vocht? Vraag na of het om een eenmalig probleem gaat of om slechte ventilatie. Een bouwkundige keuring geeft je zekerheid voordat je een bod uitbrengt.
Bewaar budget voor de leuke dingen
En dan het mooiste deel: je nieuwe huis eigen maken. Zet vooraf een bedrag apart voor verf, verlichting en die ene bank waar je al maanden naar kijkt. Je hoeft niet alles in één keer te doen. Begin met de ruimtes waar je het meest leeft, zoals de woonkamer of je slaapkamer, en bouw de rest rustig op. Juist kamer voor kamer inrichten maakt van een huis langzaam een thuis.
Tot slot
Je eerste huis kopen draait om een goede balans tussen dromen en rekenen. Weet wat je zoekt, ken je financiële grenzen en neem de tijd om woningen goed te bekijken. Dan sta je straks niet alleen voor je eigen voordeur, maar weet je ook zeker dat je de juiste keuze hebt gemaakt.
Veelgestelde vragen over je eerste huis kopen
Waar begin je als je je eerste huis wilt kopen?
Begin met het bepalen van je woonwensen en je financiële mogelijkheden. Bedenk welke locatie, woninggrootte en voorzieningen belangrijk zijn en bereken daarna hoeveel hypotheek je ongeveer kunt krijgen.
Hoeveel hypotheek kan ik krijgen voor mijn eerste huis?
Dat hangt onder meer af van je inkomen, vaste lasten en eventuele schulden. Kijk niet alleen naar het maximale leenbedrag, maar ook naar welke maandlasten comfortabel binnen je budget passen.
Welke extra kosten komen kijken bij het kopen van een huis?
Naast de koopsom kun je te maken krijgen met kosten voor hypotheekadvies, taxatie, de notaris, een bouwkundige keuring, de verhuizing en eventueel overdrachtsbelasting. Voor een deel van deze kosten heb je eigen geld nodig.
Waarom is de hypotheekrente belangrijk bij het kopen van een woning?
De hypotheekrente heeft direct invloed op je maandlasten. Zelfs een relatief klein renteverschil kan over een langere periode veel verschil maken. Het is daarom verstandig om actuele rentestanden en verschillende rentevaste periodes te vergelijken.
Waar moet je tijdens een bezichtiging op letten?
Let naast de uitstraling van de woning ook op de technische staat. Bekijk bijvoorbeeld het dak, de kozijnen, de cv-installatie en mogelijke vochtproblemen. Een bouwkundige keuring kan helpen om verborgen gebreken en toekomstige kosten beter in te schatten.
Hoeveel geld moet je bewaren voor het inrichten van je eerste huis?
Dat verschilt per woning en persoonlijke voorkeur. Reserveer in ieder geval een apart budget voor zaken zoals verf, verlichting, meubels, verhuiskosten en kleine reparaties. Je hoeft de woning niet meteen volledig in te richten en kunt dit ook kamer voor kamer doen.
Meer lezen? Bekijk alle artikelen in inspiratie.